株価算定書のサンプル(見本PDF)|記載項目と読み方を18ページで解説
最終更新: 2026-11-17・M&Aバリュークラウド(株式会社ベルシャンス)・ 編集方針
株価算定書(株式価値評価報告書)のサンプルを探している方のために、実物の見本PDFを2種類公開しています。どちらも架空の「株式会社サンプル」(情報・通信業)の数字で作った、実際の出力と同じ形式の報告書です。登録なしで開けます。
株価算定書とは(30秒で)
株価算定書は、ある時点の株式の価値を、どの手法でどう計算したかを書面にまとめたものです。M&Aの価格交渉、株式の譲渡や買取り、増資、稟議・取締役会での説明などで、価格の根拠として使われます。名称は「株価算定書」「株式価値評価報告書」「企業価値評価書」などさまざまですが、中身は「評価の目的と前提 → 会社と財務の状況 → 手法ごとの算定 → 結論 → 限定条件」という流れで書かれることが一般的です。呼び方の違いや依頼先・作り方を含む全体像は企業価値評価レポートとはで解説しています。
どのような場面で算定書が求められるか、誰に頼むかは株価算定書が必要になる場面で整理しています。相続税・贈与税の申告など税務上の時価を出す算定書は、財産評価基本通達などにもとづく別の考え方で作られるもので、本記事の見本(M&Aを想定した株式価値の評価)とは目的も方法も異なります。税務が関わる場面では税理士にご確認ください。
一般的な株価算定書の目次と、この見本の対応表
株価算定書でよく見られる構成と、見本PDFのどのページに何が載っているかを対応させると次のとおりです。他社の算定書と見比べるときや、自社で作る算定書にどの項目が必要かを確認するときの目安にしてください。
| 一般的な記載項目 | 詳細版の見本(18ページ) | 簡易版の見本(13ページ) |
|---|---|---|
| 表紙・目次(対象会社、評価基準日、発行日) | 1〜2ページ | 1〜2ページ |
| 評価の概要(目的・対象・採用手法・結論の要約) | 3〜4ページ(01 評価の概要、評価の目的と前提) | 3〜4ページ(評価の概要、評価の目的と前提) |
| 対象会社の概要(基本情報・株式数・実効税率) | 5ページ(02 対象会社の概要) | 5ページ(対象会社の概要) |
| 財務分析・正常収益力の検討 | 6〜8ページ(03 財務分析) | 6〜7ページ(損益と財政状態、正常営業利益と時価純資産) |
| 評価手法ごとの算定過程 | 9〜14ページ(04 DCF法、05 類似会社比較法、06 純資産法とNTD) | 8〜9ページ(類似会社の一覧、倍率の適用と株式価値)、11ページ(参考:年買法) |
| 感応度分析 | 11ページ(WACC×永久成長率) | なし |
| 評価結果(結論)と結論の根拠 | 15〜16ページ(07 評価結果) | 10ページ(結論の根拠) |
| 限定条件 | 17ページ(08 限定条件と算定の前提) | 12ページ(限定条件と算定の前提) |
| 付録(前提条件・用語の説明) | 17〜18ページ(算定の前提条件、用語の説明) | 12〜13ページ(算定の前提条件、用語の説明) |
2つの見本の違いは、結論を出す手法です。詳細版はDCF法と類似会社比較法の2手法の重なりを結論とし(併用法)、簡易版は自動で選んだ同業の上場会社の倍率(類似会社比較法)で結論を出し、年買法による目安を参考に示します。どちらを選ぶかは簡易版と詳細版の選び方で比較しています。以下では、より項目の多い詳細版の見本に沿って読み方を解説し、後半で簡易版の見本の読み方も取り上げます。
株価算定書は「一点の価格」ではなく「幅と根拠」を読む
評価レポートを開いたとき、多くの方が最初にすることは「いちばん大きい数字を探す」ことです。しかし、評価レポートは一点の価格を宣言する書類ではありません。複数の手法で株式価値を算定し、その幅と根拠を示す資料です。読み方を知らないまま数字だけを取り出すと、社内や交渉相手に説明できないまま、都合のよい一点だけが独り歩きしてしまいます。
この記事では、「M&Aバリュークラウド」の詳細版レポートのサンプル(PDF・横長のスライド型・18ページ、架空の「株式会社サンプル」・情報・通信業)を題材に、どのページで何を読み取り、その数字が想定と違うときに何を疑えばよいかを順番に解説します。文中の数字はすべてサンプルに載っている値です。どちらの版を買うかで迷っている段階の方は簡易版と詳細版の選び方を先にご覧ください。本記事は「すでに出てきたレポートをどう読むか」に絞っています。
詳細版レポート18ページの全体像
まず、どのページに何が載っているかを把握しておきます。目次(2ページ目)の章立て(01〜08)に沿って、18ページは次のように構成されています。1ページに1つの論点を載せる横長のスライド型で、作り放題プランでは同じデザインのPowerPoint版も出力できます。
| ページ | 掲載内容 | 読み取ること |
|---|---|---|
| 1 | 表紙 | 宛名、評価基準日、報告書発行日 |
| 2 | 目次 | 章立て(評価の概要→対象会社の概要→財務分析→DCF法→類似会社比較法→純資産法とNTD→評価結果→限定条件と算定の前提) |
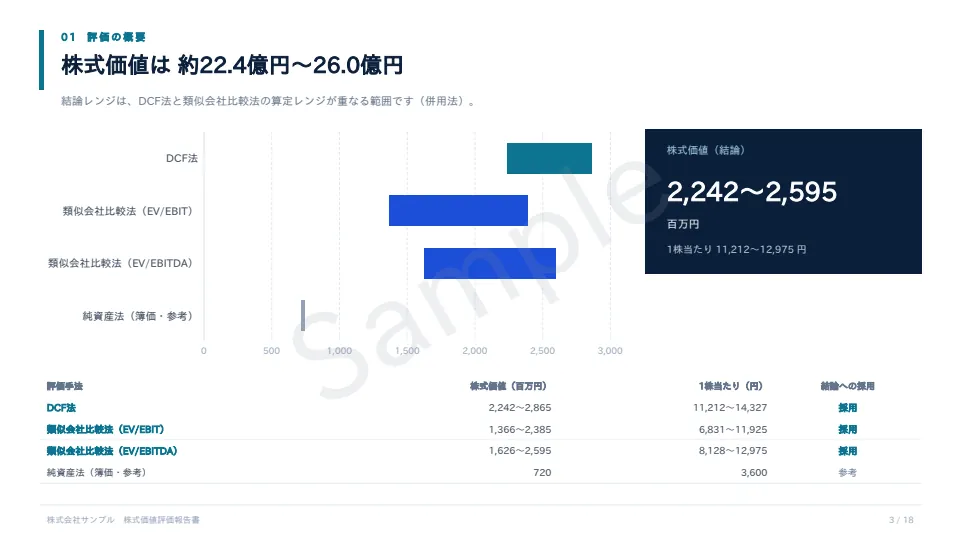
| 3 | 01 評価の概要 | 結論レンジ(株式価値は約22.4億円〜26.0億円)、手法別レンジの図、手法ごとの採用/参考の区別 |
| 4 | 評価の目的と前提 | 評価対象・評価基準日・目的・価値の前提・採用手法・株式数・単位、前提と限定条件の要約 |
| 5 | 02 対象会社の概要 | 基本情報、直近期の業績・財政状態 |
| 6 | 03 財務分析:損益の推移と収益性 | 直近3期の損益、成長率・利益率 |
| 7 | 営業利益の実績と事業計画、正常収益力 | EBIT・EBITDAの実績と計画の比較グラフ、類似会社比較法の基準利益 |
| 8 | 財政状態の推移 | 貸借対照表の主な項目、正味運転資本、自己資本比率 |
| 9 | 04 DCF法:割引率(WACC)の算定 | 割引率の内訳、計算式と出所 |
| 10 | フリー・キャッシュ・フローの予測 | 5年間のFCF、割引係数と現在価値、継続価値の計算 |
| 11 | 企業価値から株式価値へ/感応度分析 | 企業価値から株式価値への橋渡し、WACC×成長率のマトリクス、DCF法のレンジ |
| 12 | 05 類似会社比較法:類似会社の一覧 | 選定された上場会社と各社の倍率、四分位・中央値 |
| 13 | 採用した倍率と対象会社への適用 | 採用倍率、EV/EBIT基準・EV/EBITDA基準のレンジ |
| 14 | 06 純資産法とNTD | 簿価純資産(参考値)、非事業用資産・有利子負債・負債類似項目 |
| 15 | 07 評価結果(結論):手法別レンジと結論 | 手法別レンジの図、結論レンジ、手法別の表 |
| 16 | 結論の根拠 | 併用法の説明、結論の導き方の表、あわせて確認する点 |
| 17 | 08 限定条件と算定の前提 | 限定条件、データの出所、βや倍率の算定方法、割引の方式 |
| 18 | 用語の説明 | EV、NOPAT、FCF、WACC、β、継続価値、DLOM、NTD、四分位など |
まず見るべき2ページ:評価の概要(3ページ)と結論の根拠(16ページ)
18ページを頭から順に読む必要はありません。最初の数分で確認するのは評価の概要(3ページ)と結論の根拠(16ページ)です。ここだけで、そのレポートが何を言おうとしているかの骨格はつかめます。あわせて4ページの「評価の目的と前提」で、数字の前提を押さえておきます。
| 見る場所 | 掲載ページ | サンプルでの記載 | 読み取ること |
|---|---|---|---|
| 結論レンジ | 3ページ(15ページにも同じ図表) | 2,242〜2,595百万円(1株当たり11,212〜12,975円) | 株式価値がいくらからいくらの幅で示されているか |
| 結論の根拠 | 16ページ | DCF法と類似会社比較法のレンジが重なる範囲を結論とした(併用法) | どの手法をどう組み合わせて結論にしたか |
| 手法別の株式価値 | 3ページ(手法別の表) | DCF法・類似会社比較法(EV/EBIT・EV/EBITDA)は「採用」、純資産法は「参考」 | 結論に入っている手法と、参考にとどまる手法の区別 |
| 前提と限定条件の要約 | 4ページ | 財務数値・事業計画は提示された基礎資料を使用し、監査等の独自の検証は行っていない | この数字がどの範囲の情報にもとづくか |
この2ページを先に見ておくと、途中の計算ページを読むときに「今どこの数字の根拠を確認しているのか」が分からなくなりません。逆に、ここを飛ばしてDCF法のページから読み始めると、細かい前提に気を取られて全体像を見失いがちです。
結論レンジの決まり方(併用法)
詳細版の結論は、DCF法のレンジと類似会社比較法のレンジが重なる範囲です。2つのレンジが重なる部分は、将来の収益力から見ても、上場会社の市場評価から見ても説明できる価値水準だからです。ルールは次のとおりです。
- 両手法のレンジが重なる場合:重なる範囲を結論レンジとする。
- 重ならない場合:主たる手法であるDCF法のレンジを結論とし、類似会社比較法は検証のための参考値として示す。
- 純資産法:継続企業の収益力を反映しない静的な評価のため、結論には用いず参考値として示す。
- 両手法の中心値に2倍以上の開きがある場合:その旨の注記が入り、事業計画の前提と類似会社の選定をあわせて確認するよう促される。
サンプルでは、DCF法が2,242〜2,865百万円、類似会社比較法(EV/EBIT基準とEV/EBITDA基準を合わせたレンジ)が1,366〜2,595百万円です。重なるのは2,242〜2,595百万円で、これが結論になっています。16ページの「結論の導き方」の表には、この3行(DCF法のレンジ、類似会社比較法のレンジ、2つのレンジが重なる範囲)がそのまま並びます。つまり結論の下限はDCF法の下限、上限は類似会社比較法(EV/EBITDA基準)の上限から来ています。両手法の中心値の差は2倍未満のため、乖離の注記は出ていません。
3ページと15ページの手法別レンジの図(フットボールチャート)では、手法ごとのレンジが横棒で並び、結論に採用した手法と参考値(純資産法)が色分けされています。右側の結論カードには結論レンジと1株当たりの価値が示されるので、図と見比べれば、どの手法のどの部分が結論に使われたかが一目で分かります。3つのアプローチの位置づけそのものは株式評価の3つのアプローチで整理しています。
結論レンジは「幅」として読む
結論レンジの幅は、サンプルでは約350百万円(下限比で16%程度)です。ここで確認したいのは中心値ではなく幅とその由来です。重なりが広いほど、2つの角度から見た価値が近いという意味になり、説明はしやすくなります。重なりが狭い、あるいは重ならずにDCF法のレンジが結論になっている場合は、「収益力で見るか、市場で見るか」で評価が割れていることを意味します。
- DCF法が類似会社比較法より大きく上にある:事業計画が強気すぎないか、WACCが低すぎないか、継続価値の比重が大きすぎないかを疑う。
- 類似会社比較法だけが高い:選定された上場会社が対象会社より高成長・高収益の企業に偏っていないかを疑う。
- 純資産法が結論より高い:収益力に対して資産が重い可能性。結論レンジの上限が簿価純資産を下回る場合は、16ページの「あわせて確認する点」にその旨の注記が入る。
- どの手法も想定より低い:役員報酬の戻しや一時費用の調整が反映されていない可能性がある。
3〜4ページ目:評価の概要、評価の目的と前提
3ページ目は「株式価値は 約22.4億円〜26.0億円」という見出しで始まり、手法別レンジの図、結論カード、手法別の表(DCF法・類似会社比較法のEV/EBIT基準とEV/EBITDA基準=採用、純資産法=参考)が1枚にまとまっています。4ページ目は評価の目的と前提の表で、サンプルでは評価基準日が2026年3月31日、採用した評価手法は「DCF法・類似会社比較法(純資産法は参考)」、価値の前提は「継続企業の前提(非上場株式として流動性ディスカウントを考慮)」、金額の単位は百万円(1株当たり金額は円)と記載されています。右側には前提と限定条件の要約が置かれています。
ここで見落とされやすいのが1株当たり価値と株式数です。サンプルの発行済株式数(自己株式控除後)は200,000株で、結論レンジ2,242〜2,595百万円を割ると1株当たり11,212〜12,975円になります。自己株式を控除した株式数で割っているか、自己株式数(5ページの基本情報に記載。サンプルでは0株)が実態と合っているか——1株いくらで売買する話をするなら、この行が実際の交渉単位になります。新株予約権がある会社では希薄化の扱いも確認してください(希薄化とは)。
企業価値と株式価値の区別があいまいなまま数字を引用すると、有利子負債の分だけ話がずれます。この整理は企業価値と株式価値の違いで確認してください。結論として載っているのは株式価値であって、企業価値(EV)ではありません。
5ページ目:対象会社の概要
5ページ目の左側は基本情報の表(商号、業種、上場区分、発行済株式総数、自己株式数、自己株式控除後の株式数、実効税率など)、右側は直近期の業績・財政状態の表と概況文です。サンプルでは、直近期の売上高が2,000百万円(前期比+17.6%)、営業利益が320百万円(営業利益率16.0%)、EBITDAが395百万円、総資産1,580百万円に対し純資産720百万円(自己資本比率45.6%)、有利子負債150百万円と要約されています。
ここに違和感があるとき:評価基準日から時間が経ちすぎている(たとえば半年以上前の決算期末が基準日で、その後に大きな設備投資や借入があった)場合は、レポートの数字と現在の実態がずれます。業種・株式数・決算月が違っていれば入力の誤りなので、作り直すのが確実です。どの数値をどこから持ってくるかは企業価値評価に必要なデータ・書類にまとめています。入力の流れはM&Aバリュークラウドの使い方で確認できます。
6ページ目:損益の推移と収益性
6ページ目からが財務分析で、評価の土台となる実績の確認です。左側の損益の推移表には、売上高・売上原価・売上総利益・販売費及び一般管理費・営業利益(EBIT)・減価償却費・EBITDA・経常利益・税引前当期純利益が3期分並びます。サンプルでは、売上高が1,500→1,700→2,000百万円と伸びています。右側の指標の表には、売上高成長率・売上総利益率・営業利益率・EBITDAマージン・経常利益率が並び、営業利益率は15.0%→15.0%→16.0%です。
売上の伸びと利益率の動きを並べて見ると、「売上は伸びているが利益率は横ばい」「売上は横ばいだが利益率が改善している」といった会社の性格がつかめます。次の7ページで事業計画を見るときの比較の起点になるので、直近期だけが突出していないか、3期の流れで見ておきます。
7ページ目:営業利益の実績と事業計画、正常収益力
7ページ目で最も役に立つのは、営業利益(EBIT)・EBITDAの実績と事業計画を並べた棒グラフです。サンプルでは、直近期の営業利益320百万円に対し、事業計画1年目は298百万円と一度下がり、5年目に383百万円まで伸びる計画になっています。実績の延長線と計画の形を見比べることで、DCF法の前提が強気なのか保守的なのかを最初に判断できます。EBITDAの考え方はEBITDAとはをご覧ください。
- 計画1年目が実績から大きく跳ね上がっている:DCF法が高めに出る典型。根拠となる受注や値上げの裏付けがあるかを確認する。
- 計画1年目が実績を下回っている(サンプルのケース):保守的な置き方。説明はしやすいが、一時的な要因なら評価が低めに出ていないかを見る。
- 利益率が毎年改善していく:売上の伸びと利益率改善が同時に置かれていると、計画の説得力は下がりやすい。
同じページの右側は正常収益力の検討で、類似会社比較法で倍率を掛ける「基準利益」を決める欄です。サンプルでは正常化調整は「調整なし」で、直近期の営業利益320百万円がそのまま正常営業利益になっています。参考として、営業利益の3期平均267百万円(直近期はこれを20.0%上回る)と、事業計画1年目の営業利益298百万円(直近期比▲7.0%)が並びます。
オーナー企業では、役員報酬が市場水準と大きく違う、一時的な費用や利益が混じっている、といった理由で実績の利益が実力とずれていることがよくあります。調整の考え方は正常収益力とはで解説しています。「調整なし」と書かれている場合は、本当に調整すべき項目がなかったのか、入力漏れなのかを必ず確認してください。ここが変わると類似会社比較法の結果が直接動きます。
8ページ目:財政状態の推移
8ページ目は貸借対照表の主な項目の推移です。サンプルでは直近期の総資産1,580百万円に対し純資産720百万円(自己資本比率45.6%)、現預金280百万円、有利子負債150百万円で、帳簿上のネット有利子負債(有利子負債−現預金)は▲130百万円(現預金のほうが多い状態)です。正味運転資本(売上債権+棚卸資産−仕入債務−前受金−未払金等)は145百万円で、売上高に対する比率は7.3%→7.1%→7.2%と安定しています。この比率が安定していれば、DCF法で売上が伸びたときの運転資本の増加も読みやすくなります。
ここでの帳簿上のネット有利子負債は、14ページで株式価値への調整に使うNTDとは別のものです。両者の違いは後述の14ページの解説で取り上げます。
9ページ目:DCF法の割引率(WACC)の読み方
9ページ目からがDCF法です。最初のページは割引率(WACC)の算定表と、計算式と出所の欄です。DCF法の仕組みそのものはDCF法とはで解説していますので、ここでは「出てきた紙面をどう読むか」に絞ります。
WACC(加重平均資本コスト)は、将来のキャッシュフローを現在価値に割り引く率です。この1つの数字で結果が大きく動くため、内訳を読めることが検証の要になります。サンプルに載っている構成要素は次のとおりです。
| 構成要素 | サンプルの値 | 読むときの着眼点 |
|---|---|---|
| リスクフリーレート(Rf) | 2.92% | 10年国債利回りの公表値。金利が動いた時期は結果への影響が出る |
| アンレバードβ中央値/再レバー後β | 0.598/0.599 | 類似上場会社から求める。事業内容がかけ離れた会社が混ざっていないか |
| 市場リスクプレミアム(ERP)/サイズ・個別リスクプレミアム | 6.00%/2.00% | 見本では上場類似会社より規模が小さいことを勘案して2.0%を加算し、その根拠を表の下に1行で記載しています |
| 株主資本コスト(Ke) | 8.51% | Rf+β×市場リスクプレミアム+サイズ・個別リスクプレミアムで算定 |
| 負債コスト(Kd 税引前/税引後) | 1.54%/1.07% | 長期プライムレートの公表値。実際の借入金利と大きく乖離していないか |
| 株主資本比率(We)/負債比率(Wd) | 99.90%/0.10% | 類似会社のD/E比率から算定。負債比率が高いほどWACCは下がりやすい |
| WACC | 8.50% | 上記を加重平均した割引率 |
| 流動性ディスカウント(DLOM)/永久成長率(g) | 20.00%/1.00% | DLOMは株式価値に、gは継続価値に効く |
表の下の「計算式と出所」には、WACCとKeの計算式に加え、Rfが10年国債利回り、Kdが長期プライムレート、株主資本比率が類似会社のD/E比率の平均から算定したものであることが書かれています。サンプルは類似会社のD/E比率がほぼ0のため、資本構成はほぼ株主資本のみで、WACC(8.50%)は株主資本コスト(8.51%)とほとんど同じ水準です。WACCが低ければDCF法の評価額は上がり、高ければ下がります。各要素の意味と組み立て方はWACCとは、株主資本コストの算定式はCAPMと株主資本コストで詳しく解説しています。自分で数字を動かして感触をつかみたい場合は、無料のDCF法 企業価値計算機で割引率を変えてみると、結果の動き方が体感できます。
WACCが低いときに疑うこと:βの参照会社が安定業種に偏っている、負債比率を実態より高く置いている。WACCが高いときに疑うこと:βの参照会社が変動の大きい業種に偏っている、追加のリスクプレミアムが大きすぎる。
10ページ目:フリー・キャッシュ・フローの予測と継続価値
10ページ目のFCF予測表は、EBITから法人税等を引いてNOPATを出し、減価償却費を足し、設備投資と運転資本の増加を引いてFCFに至る流れを年度ごとに示します。その下に割引係数と現在価値(PV)の行があり、右側にはFCFと現在価値の推移の棒グラフが並びます。計算構造はFCFとはで確認できます。サンプルのFCFは1年目189百万円から5年目268百万円へ、継続年度は267百万円です。読むときのポイントは次の3点です。
- 利益の伸び方:サンプルのEBITは298→323→349→366→383百万円と、伸び幅が後半ほど小さくなる置き方。利益率が右肩上がりで改善し続ける計画より説明しやすい。
- 設備投資と減価償却のバランス:サンプルの設備投資は80〜90百万円、減価償却費は80〜88百万円で、ほぼ見合っている。投資が減価償却を大きく下回り続ける計画は、実質的に設備が縮小していく前提になる。
- 運転資本の増減:売上が伸びるなら売上債権も増えるのが普通。サンプルでは毎年▲5〜▲15百万円の増加を見込んでいる。売上だけ伸びて運転資本が動かない計画は、キャッシュフローを過大に見せる。
右下の「継続価値(TV)の計算」には、式と数値がそのまま書かれています。サンプルでは、TV=継続年度のFCF267百万円÷(WACC8.50%−永久成長率1.00%)=3,562百万円で、これは5年目末時点の価値です。それに5年目の割引係数(0.665)を掛けた2,368百万円が継続価値の現在価値になります。継続年度のFCFに(1+g)は乗じていないことも注記されています。表の下には、明示予測期間(1〜5年目)の現在価値合計888百万円と継続価値の現在価値2,368百万円を足して、企業価値(EV)3,256百万円に至る内訳が並びます。
17ページの算定の前提には、割引は各年度末を基準としていること(期央主義ではないこと)も明記されています。他社の算定書と比べるときは、この割引の方式や継続価値の置き方の違いで数字が変わる点に注意してください。
11ページ目:企業価値から株式価値へ/感応度分析
企業価値から株式価値への調整
11ページ目の左側は、DCF法の企業価値から株式価値への橋渡しの表です。サンプルの流れは次のとおりです。
| 項目 | 金額(百万円) |
|---|---|
| 明示予測期間FCFの現在価値合計 | 888 |
| 継続価値(TV 3,562)の現在価値 | 2,368 |
| 企業価値(EV) | 3,256 |
| ネット有利子負債等(NTD) | ▲115 |
| DLOM適用前株式価値 | 3,141 |
| 流動性ディスカウント(20.0%) | ▲628 |
| 株式価値(ベースケース) | 2,513(1株当たり12,565円) |
| DCF法レンジ(WACC±0.5%×g±0.5%) | 2,242〜2,865 |
ここで必ず計算しておきたいのが継続価値の比重です。サンプルでは企業価値3,256百万円のうち継続価値の現在価値が2,368百万円で、約7割を占めます。DCF法では6〜8割程度になることは珍しくありませんが、その評価額は「計画の5年間」よりも「その後ずっと」の前提で決まっているということです。仕組みはターミナルバリューとはで解説しています。
感応度分析の読み方
右側の感応度分析は、WACCを7.50〜9.50%、永久成長率を0.50〜1.50%の範囲で動かしたときの株式価値をマトリクスで示したものです。ベースケース(WACC8.50%・g1.00%)の2,513百万円が濃色セルで、高い値は緑、低い値は赤で色分けされ、DCF法のレンジを構成するセルは太字になっています。ここで最も重要なのは、中心のマス目だけを見ないことです。
読み方は次の順です。第一に、DCF法のレンジがどのマスから来ているかを確かめる。サンプルのDCF法レンジ2,242〜2,865百万円は、太字のセル、つまりWACC±0.5%(8.00〜9.00%)×g±0.5%の範囲の最小値(WACC9.00%・g0.50%)と最大値(WACC8.00%・g1.50%)です。外側の列(WACC7.50%と9.50%)は参考で、マトリクス全体では2,107〜3,119百万円まで動きます。第二に、行方向と列方向のどちらで数字がより大きく動くかを見る。サンプルではg1.00%の行でWACCを8.00%→9.00%に動かすと2,706→2,344百万円(約360百万円の差)、WACC8.50%の列でgを0.50%→1.50%に動かすと2,395→2,648百万円(約250百万円の差)で、WACCの前提のほうが結果を強く左右することが分かります。第三に、相手が主張しそうなマス目がどこかを想定しておきます。
12ページ目:類似会社の一覧
12ページ目からが類似会社比較法です。最初のページは類似会社の一覧で、各社の時価総額・EV・EBIT・EBITDA・EV/EBIT・EV/EBITDA・βが並び、表の下に第1四分位・中央値・第3四分位の行が付いています。倍率法の基本は類似会社比較法(EV/EBITDA倍率)で解説しています。
まず、選ばれた上場会社の顔ぶれを確認します。ここは専門知識よりも、その業界にいる自分自身の感覚のほうが役に立つ場所です。サンプルの6社は時価総額が約54億円から約760億円まで幅があり、売上2,000百万円の対象会社から見ると、いずれも規模がひと回り以上大きい会社です。「この会社は規模が違いすぎる」「この会社は事業構造が違う」といった違和感は、実際に事業をしている人にしか分かりません。
選定に納得がいかない場合、それは反論材料ではなく議論の入口です。「この会社を外して、代わりにこちらを入れると倍率はこうなる」という形で話ができれば、交渉は前に進みます。倍率を自分で当ててみたい場合は、無料のEV/EBITDA倍率 企業価値計算機で試せます。
一覧の注記には、四分位・中央値は倍率を算定できる有効サンプルから求めていることが書かれています。17ページの算定の前提にも、EBIT・EBITDAがマイナスの銘柄やEVがマイナスの銘柄は除いて中央値と四分位を求めることが明記されています。除外が多い場合は有効サンプルの社数(サンプルでは6社)が少なくなりすぎていないかを確認してください。
13ページ目:採用した倍率と対象会社への適用
倍率は平均ではなく中央値で見るのが基本です。サンプルでもEV/EBIT倍率が1社だけ16.60倍と突出していますが、中央値は7.93倍で、その影響を受けにくくなっています。13ページ目の上段には採用した倍率(有効サンプル数・第1四分位・中央値・第3四分位)、下段には対象会社への適用(基準利益×中央値の倍率にNTDを加減算し、DLOMを適用した株式価値)と、四分位を当てはめたレンジが並びます。採用された倍率とレンジは次のとおりです。
| 指標 | 第1四分位 | 中央値 | 第3四分位 | 株式価値レンジ(DLOM後・百万円) |
|---|---|---|---|---|
| EV/EBIT(基準利益320) | 5.70x | 7.93x | 9.68x | 1,366〜2,385 |
| EV/EBITDA(基準利益395) | 5.44x | 7.40x | 8.50x | 1,626〜2,595 |
- 四分位の幅が狭い:似た性格の会社が選ばれており、倍率の説得力は比較的高い。
- 四分位の幅が広い:同じ業種でもビジネスモデルが分かれている。サンプルのEV/EBITは5.70〜9.68倍と幅があり、これが類似会社比較法のレンジの広さ(1,366〜2,385百万円)につながっている。
- EV/EBITとEV/EBITDAで印象が違う:減価償却の重い会社では両者が乖離する。設備型の事業ではEV/EBITDAのほうが比較しやすい。
倍率が高いときに疑うこと:選定会社に成長期待の高い企業が偏っている。低いときに疑うこと:対象会社の利益が役員報酬や一時費用で圧縮されたまま倍率を掛けられている。倍率が正しくても、掛ける利益が実力より小さければ結果は小さく出ます。
14ページ目:純資産法とNTDの内訳
純資産法(簿価・参考)
14ページ目の左側は純資産法です。サンプルでは直近期の簿価純資産720百万円がそのまま株式価値(1株当たり3,600円)になっています。説明文にあるとおり、資産の含み損益や時価評価替えは反映しておらず、継続企業の収益力を反映しない静的な評価のため参考値の扱いです。DLOMも適用していません。不動産や有価証券に大きな含み益がある会社では、時価で見直した場合の水準を別に確認しておくと議論しやすくなります(時価純資産法とは)。
NTD(非事業用資産・有利子負債・負債類似項目)
DCF法や類似会社比較法で求まるのは企業価値です。そこから株式価値に至るには、非事業用資産を加算し、有利子負債と負債類似項目を控除します。この内訳がNTDとして右側に一覧で掲載されます。サンプルの内訳は次のとおりです。
| 区分 | サンプルの計上 | 見落としやすい点 |
|---|---|---|
| 非事業用資産(加算) | 現預金のうち非事業用80、必要運転資金控除▲20 | 事業に使っている資産を誤って非事業用に入れていないか。遊休資産や投資有価証券の計上漏れがないか |
| 有利子負債(控除) | 長期借入金150 | 役員借入金やリース債務が含まれているか |
| 負債類似項目(控除) | 退職給付債務25 | 未払法人税等や中間配当の扱い。加算側と控除側で二重計上していないか |
| NTD合計 | ▲115 | プラスなら企業価値に加算、マイナスなら控除 |
注目したいのは、8ページの貸借対照表では現預金280百万円・有利子負債150百万円でネット有利子負債が▲130百万円(実質無借金)だったのに対し、NTDは▲115百万円の控除になっている点です。現預金のうち事業に必要な分を除き、非事業用とみなしたのは80百万円だけで、さらに退職給付債務を負債類似項目として控除しているためです。現預金をどこまで余剰とみなすかで株式価値は直接動くので、このページは数字を1行ずつ確認する価値があります。とくに社長個人に近い資産(社宅、保険積立金、投資有価証券)は、科目だけでは事業用か非事業用かの判断が付きにくく、漏れやすい項目です。
非上場株式であることの反映
非上場会社の場合、DCF法と類似会社比較法の株式価値(NTD加減算後)には流動性ディスカウント(DLOM)が適用されます。サンプルでは20%で、DCF法のベースケースでは628百万円の減額になっています(11ページの調整表)。16ページの「あわせて確認する点」にも、DLOM(20.0%)を適用している旨が書かれています。上場株式のようにすぐ売却できないことを織り込む調整で、考え方は流動性ディスカウント(DLOM)とはで解説しています。子会社の少数株主(非支配株主持分)や新株予約権がある会社では、その控除や希薄化の反映についても同じ欄に記載されます。
15〜16ページ目:評価結果(結論)と結論の根拠
15ページ目は、3ページと同じ手法別レンジの図と結論カードに、手法別の表(株式価値・1株当たり・算定の幅)を組み合わせた結論のページです。表の「算定の幅」の欄で、DCF法はWACCと永久成長率の感応度、類似会社比較法は倍率の四分位というように、各手法のレンジがどう作られたかを確認できます。
16ページ目は結論の根拠です。冒頭の文章には、事業計画にもとづく将来の収益力を反映するDCF法と、類似上場会社の市場評価を反映する類似会社比較法を併用したこと、DCF法のレンジ(2,242〜2,865百万円)と類似会社比較法の合成レンジ(1,366〜2,595百万円)、両者が重なる範囲を結論とした理由、そして純資産法を参考値にとどめた理由が書かれています。その下の「結論の導き方」の表で同じ流れが数字で示され、最後に「あわせて確認する点」が置かれています。社内や交渉相手への説明は、このページの文章と表をそのまま骨子にすると組み立てやすくなります。
17ページ目:限定条件と算定の前提
17ページ目は、左側に限定条件、右側に算定の前提条件をまとめたページです。限定条件には次のような内容が記載されています。読み飛ばされやすい部分ですが、レポートの位置づけを決める重要な記述です。
- 基礎資料として提示された財務情報・事業計画等を前提とし、監査・デューデリジェンス等の独自の検証は行っていないこと。
- 事業計画等の将来情報は作成時点の見通しで、実現を保証するものではないこと。
- 評価結果は評価基準日時点の株式価値の参考値であり、実際の取引価格は交渉や取引条件、デューデリジェンスの結果等で異なり得ること。
- 特定の取引を推奨するものではなく、税務上の時価など法令に基づく評価とは目的・方法が異なること。
算定の前提条件は、他社の算定書や専門家の意見と数字を比べるときに差の原因になっていることがよくある部分です。サンプルで確認できる主な前提は次のとおりです。
- 類似会社の財務数値は有価証券報告書、株価等は取得可能な直近の市場価格を使用(評価基準日と取得時点に差異が生じる場合がある)。
- βは過去最大5年間の週次リターンと市場インデックスの回帰で推計し、0以下や相関が極端に低い銘柄は中央値から除外。
- 類似会社の倍率は有効サンプルの中央値を採用し、レンジには第1〜第3四分位を適用。
- 事業計画で空欄の項目は直前期の値を据え置き、割引は各年度末を基準とする。
- 非上場会社として、DLOMをDCF法と類似会社比較法の株式価値に適用(純資産法には適用しない)。
- 実効税率は法定実効税率(サンプルでは30.62%)を適用。
なお、本サービスのレポートは第三者算定機関による意見書(フェアネス・オピニオン等)ではありません。独立した第三者の意見が求められる場面では別途専門家への依頼が必要です。どのような場面で正式な算定書が求められるかは株価算定書が必要になる場面で整理しています。税務上の時価(相続税・贈与税や同族間の株式移転で用いる評価)は財産評価基本通達などにもとづく別の考え方によるため、税務が関わる場面では税理士にご確認ください。
18ページ目:用語の説明
最後のページは用語の説明で、企業価値(EV)、株式価値、EBIT/EBITDA、NOPAT、FCF、WACC、β、継続価値、DLOM、NTD、四分位が表で並びます。レポートを社内に回すときは、このページも一緒に渡すと読み手の質問が減ります。より広い用語はM&A・企業価値評価の用語集にまとめています。
数字が想定と違うときのチェックリスト
「思っていたより低い」「高すぎて逆に不安」というとき、原因の多くは計算そのものではなく入力した前提にあります。次の順で確認すると、多くのケースは説明が付きます。
| チェック項目 | 確認するページ | 低く出る原因 | 高く出る原因 |
|---|---|---|---|
| 役員報酬の戻し・正常化調整 | 7ページ | オーナー報酬が市場水準より高いまま利益に反映され、基準利益が圧縮されている | 戻しが過大で、承継後の実際の人件費を織り込めていない |
| 事業計画の置き方 | 7・10ページ | 保守的すぎる計画。取れるはずの案件を織り込んでいない | 楽観的すぎる計画。利益率が毎年改善する前提になっている |
| 非事業用資産 | 14ページ | 余剰現預金・投資有価証券・遊休不動産の入れ忘れ | 事業に必要な現預金まで非事業用として加算している |
| 有利子負債・負債類似項目 | 14ページ | 役員借入金や負債類似項目まで幅広く控除している | リース債務や退職給付債務を控除し忘れている |
| 類似会社の選定 | 12〜13ページ | 低収益・低成長の会社に偏っている | 高成長・高収益の会社に偏っている |
| WACC | 9ページ | βやサイズ・個別リスクプレミアムが高めに設定されている | βの参照会社が安定業種に偏っている |
このうち、実務で最も影響が大きいのは正常化調整と事業計画の置き方です。前者は基準利益を通じて類似会社比較法に、後者はFCFを通じてDCF法に効きます。結論が重なりの範囲で決まる以上、どちらか一方だけが動いても結論レンジは変わります。両方の手法が同時に低く出ているなら、まず役員報酬の扱いを確認してください。DCF法だけが低いなら計画とWACC、類似会社比較法だけが低いなら選定会社と基準利益を見ます。
社内・交渉での使い方
レポートは、そのまま渡すと読み手によって受け取り方が変わります。数字だけが切り取られないよう、渡し方にも一手間かけておくと安全です。
- 1枚の要約を付ける:結論レンジ、結論の根拠(併用法)、評価基準日、主要な前提(WACC、永久成長率、DLOM率)、この資料の位置づけ。この5点を書いた表紙を付けるだけで、誤読はかなり減ります。
- 前提の説明を用意しておく:「なぜこのWACCか」「なぜこの類似会社か」「なぜこの計画か」の3問には、必ず答えを準備してください。この3問はほぼ確実に聞かれます。
- 幅で語る:一点の数字を先に出すと、そこが交渉の天井または床になります。感応度分析のマトリクスと手法別レンジの図を手元に置き、レンジで会話を始めてください。
- 第三者算定機関の意見書ではないと明示する:口頭でも資料上でも、先に伝えておくほうが信頼されます。
- 稟議・取締役会に出すなら形式を合わせる:社内文書としての体裁の整え方は稟議・取締役会用の株価算定書を参考にしてください。
相手からレポートや算定書を受け取る立場のときも、読む順番は同じです。評価の概要と結論の根拠で結論レンジとその由来を、評価の目的と前提で採用手法と前提を押さえてから、WACCの内訳と類似会社の選定に降りていけば、限られた時間でも要点は押さえられます。受け取った価格の妥当性を検証したい場合は買収価格の妥当性の検証も参考になります。
サンプルPDFで実物を確認する
ここまで説明してきた紙面は、購入前にサンプルPDFで確認できます。簡易版と詳細版の両方を公開しているので、どこまで根拠が書かれているかを見比べられます。
- 詳細版レポートのサンプル(PDF・横長のスライド型・18ページ):本記事で解説した結論レンジの根拠、WACCの内訳、FCFと継続価値の計算、感応度分析、類似会社の個社選定、NTDの内訳を収録。
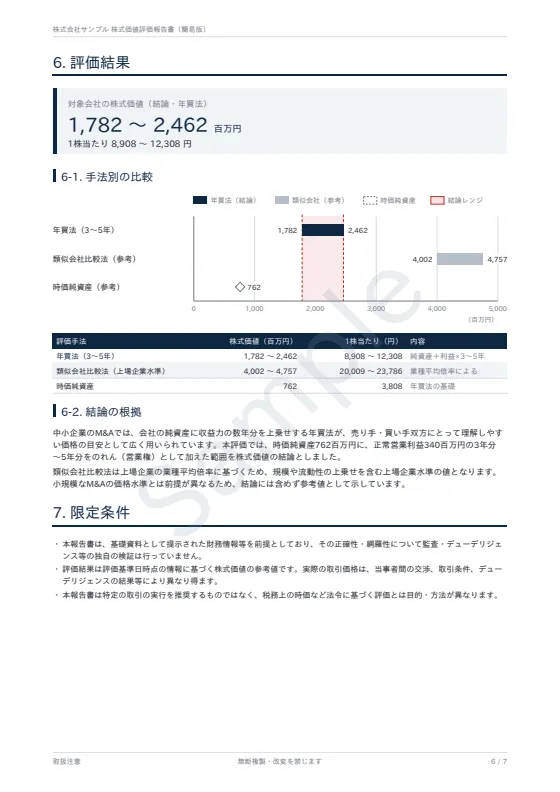
- 簡易版レポートのサンプル(PDF・横長のスライド型・13ページ):同じ業種の上場会社から売上高の近い最大10社を自動で選び、その倍率(類似会社比較法)で結論を出す構成。年買法による目安は参考として掲載。
簡易版にはWACCの内訳や感応度分析は含まれません。「前提を問われる場面かどうか」で選ぶのが実務的です。両者の差は簡易版と詳細版の選び方で比較しています。
簡易版の見本(13ページ)の読み方
簡易版の見本は、詳細版と同じ「株式会社サンプル」の直近期と前期の数字をもとに、類似会社比較法で結論を出しています。類似会社は、同じ業種(東証33業種)の上場会社のうち、企業価値(EV)と売上高がプラスの会社から、売上高が対象会社に近い順に最大10社を自動で選んでいます。株価の基準日は報告書に書かれています。読む順番は詳細版と同じで、3ページの評価の概要と10ページの結論の根拠から入り、8〜9ページで倍率の中身を確かめます。見本に載っている数字は次のとおりです(単位:百万円)。
| 項目 | 見本の記載 | 掲載ページ |
|---|---|---|
| 正常営業利益・EBITDA | 営業利益320+役員報酬の正常化20=正常営業利益340。減価償却費75を足したEBITDAは415 | 7ページ |
| 類似会社の倍率(第1〜第3四分位) | EV/EBITDA 6.60〜10.43倍、EV/EBIT 8.97〜11.46倍、PSR 0.68〜1.95倍 | 8ページ |
| 倍率による株式価値 | 倍率に30%の割引を反映したEVから、ネット有利子負債等115を差し引く。EV/EBITDA倍率で1,803〜2,914、EV/EBIT倍率で2,020〜2,612 | 9ページ |
| 結論レンジ | 2,020〜2,612(1株当たり10,098〜13,060円)。2つの倍率の結果が重なる範囲 | 3・10ページ |
| 時価純資産 | 簿価純資産720+含み益60−含み益に対する税金相当額18=762 | 7ページ |
| 参考:年買法 | 3年1,782/4年2,122/5年2,462。結論には含めない | 11ページ |
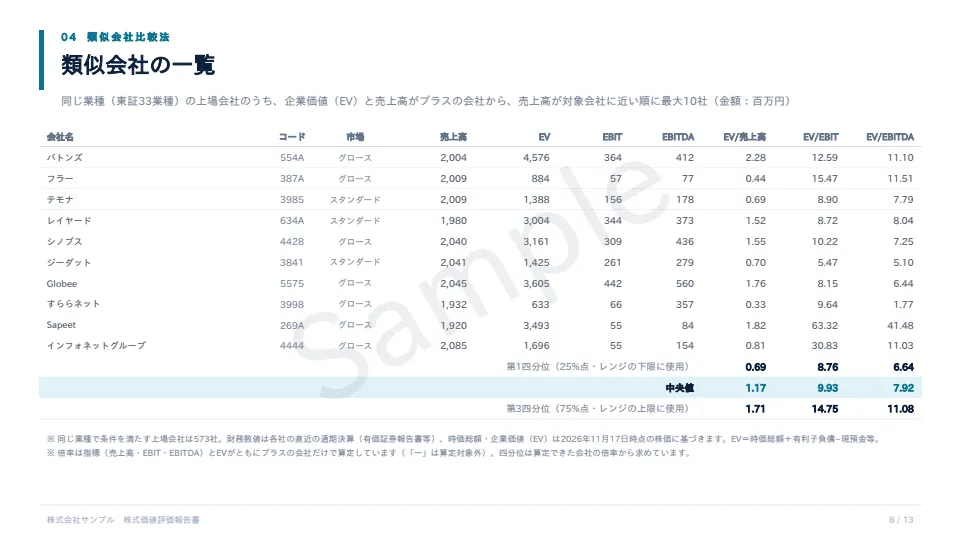
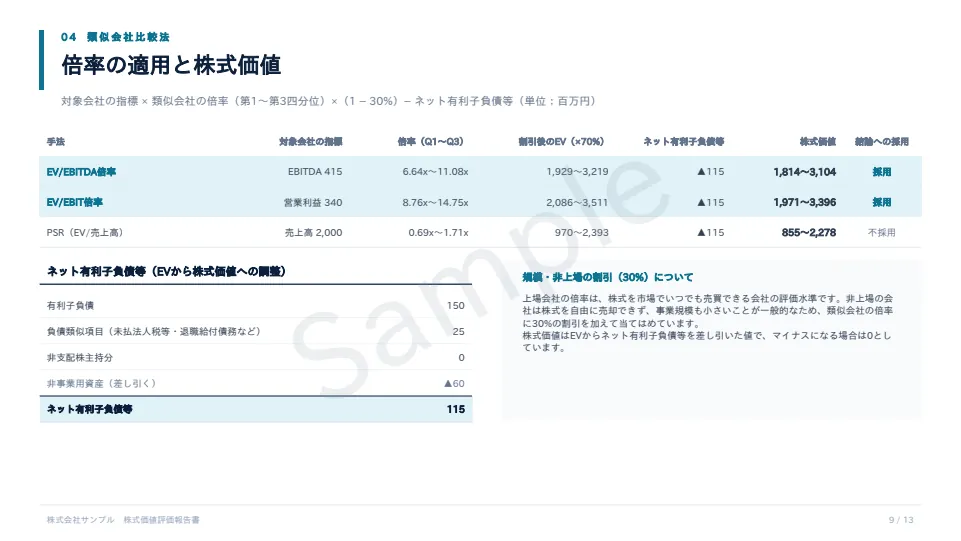
ここで確認したいのは3点です。第一に、正常営業利益の調整(役員報酬の正常化など)が実態に合っているか。倍率を掛ける前の数字なので、20百万円の調整でも、EV/EBIT倍率による株式価値は約130〜160百万円動きます。第二に、類似会社の顔ぶれ。8ページの一覧で、売上高の近い会社が並んでいるか、倍率を算定できない会社が何社あるかを見ます。見本では10社のうち1社が営業赤字のため、EV/EBITとEV/EBITDAの算定から外れています。第三に、主軸の倍率。会社の状態で自動で切り替わります。見本は営業黒字なので、EV/EBITDA倍率とEV/EBIT倍率の結果が重なる範囲が結論です。営業赤字でEBITDAが黒字ならEV/EBITDA倍率、赤字で売上が前年比10%以上伸びていればPSR、売上が伸びていない赤字の会社や、資産型の会社(不動産賃貸・資産管理会社など)・金融業は時価純資産法が結論になります。
11ページの年買法(時価純資産+営業利益の3〜5年分)は、中小企業のM&Aの仲介実務で使われることのある方法として参考に載せています。将来の収益力や市場の評価水準を直接は反映しないため、結論には含めていません。仲介会社から年買法で価格を示されたときに、倍率による結論と見比べる材料になります。年買法の考え方は年買法の計算方法で解説しています。
よくある質問(FAQ)
Q. 結論レンジはなぜ手法の平均ではなく「重なり」なのですか?
A. 重なる範囲は、将来の収益力(DCF法)から見ても、上場会社の市場評価(類似会社比較法)から見ても説明できる水準だからです。平均を取ると、どちらの手法でも説明しにくい数字になることがあります。重ならない場合は主たる手法であるDCF法のレンジを結論とし、類似会社比較法は検証用の参考値として示します。手法ごとの向き不向きは株式評価の3つのアプローチで整理しています。
Q. 純資産法の数字が結論に入っていないのはなぜですか?
A. 詳細版の純資産法は直近期の簿価純資産にもとづく静的な評価で、継続企業としての収益力を反映しないため参考値の扱いです。ただし、結論レンジの上限が簿価純資産を下回るときは注記が入り、資産の含み損益や処分価値の観点からも検討するよう促されます。
Q. 感応度分析のどのマス目を見ればよいですか?
A. 中心のマス目だけを見るのは避けてください。まずDCF法のレンジを作っている太字のセル(WACC±0.5%・g±0.5%)の最小と最大を確認し、次に行と列のどちらで数字がより大きく動くかを見ます。サンプルではWACCを1%動かしたときの変化が、成長率を1%動かしたときより大きく、WACCの前提が結果を強く左右しています。交渉では、影響の大きい前提から議論するほうが時間を使いやすくなります。
Q. WACCが妥当かどうか、専門家でなくても判断できますか?
A. 絶対的な妥当性の判断は専門家でも難しい領域ですが、「構成要素が全部載っているか」「明らかに実態と違う項目がないか」は誰でも確認できます。とくに負債コストは自社の実際の借入金利と比べられますし、資本構成も自社のバランスシートと突き合わせられます。詳しくはWACCとはをご覧ください。
Q. 類似会社に納得がいかない場合はどうすればよいですか?
A. その違和感は評価の材料になります。「この会社は規模が違う」「この会社は事業構造が違う」といった具体的な理由を挙げ、除外したうえで倍率がどう変わるかを見てください。選定を変えて再作成することもできます。重要なのは、感覚で否定するのではなく、どの会社をなぜ入れ替えるのかを言語化することです。
Q. 継続価値が全体の7割を占めていますが、多すぎませんか?
A. サンプルでも継続価値の現在価値は企業価値の約7割です。計画期間が5年程度であれば、その先の期間のほうが長いため、6〜8割程度になることは珍しくありません。問題は割合そのものではなく、その割合の高さを認識せずに計画期間の議論だけをしてしまうことです。考え方はターミナルバリューとはにまとめています。
Q. このレポートを金融機関や税務署にそのまま提出できますか?
A. 本レポートは、提示された基礎資料と公開情報をもとに算定した参考値の資料であり、第三者算定機関による意見書ではありません。独立した第三者の意見が求められる場面では、別途専門家への依頼が必要です。また、税務上の時価は財産評価基本通達などにもとづく別の考え方によるため、この数字をそのまま税務上の時価として使うことはできません。税務については税理士にご確認ください。
Q. 株価算定書のひな形(Word・Excel)はありますか?
A. 当サービスではWordやExcelの「空欄のひな形」は配布していません。代わりに、財務の数字を入力すると、見本と同じ形式の報告書(PDF)が自社の数字で作成されます。詳細版・簡易版とも、作り放題プランであれば同じデザインのPowerPoint版も出力できます。自分で算定書を組み立てる場合も、上の対応表の項目(評価の概要、会社と財務の状況、手法ごとの算定過程、結論と根拠、限定条件、前提条件)がそろっているかを確認すると、抜け漏れを防げます。手法の選び方は株式評価の3つのアプローチ、入力に必要な資料は企業価値評価に必要なデータ・書類が参考になります。
Q. 税理士が作る相続税評価の株価算定書とは違いますか?
A. 違います。相続税・贈与税の申告や同族間の株式移転で使う株価は、財産評価基本通達にもとづく類似業種比準方式や純資産価額方式などで計算します。見本の報告書は、M&Aなど当事者間の取引を想定した株式価値の評価で、目的も方法も異なります。税務上の評価の考え方は非上場株式の評価方法や株価算定と税理士で整理しています。具体的な申告や取引の判断は、必ず税理士にご確認ください。
Q. 英語版の算定書はありますか?
A. 現在、報告書は日本語のみです。見本の表紙には英語の表記(Equity Valuation Report)がありますが、本文は日本語で作成されます。海外の買い手・投資家向けに英文の資料が必要な場合は、専門家への依頼や翻訳を別途ご検討ください。
依頼先別の料金表は株価算定の費用相場にまとめています。
まとめ:読む順番を決めておく
評価レポートは、頭から順に読む書類ではありません。評価の概要(3ページ)→ 結論の根拠(16ページ)→ 評価の目的と前提(4ページ)で結論レンジとその根拠、採用手法と前提を先に押さえ、そこから必要な計算ページに降りていくのが効率的です。詳細版であれば、9〜11ページでWACCの内訳・継続価値の比重・感応度分析、12〜13ページで類似会社の選定と四分位、7ページで正常収益力、14ページでNTDの内訳を確認すれば、レポートが主張している内容はひととおり把握できます。
数字が想定と違うときは、計算を疑う前に前提を確認してください。正常化調整、事業計画の置き方、非事業用資産の範囲、有利子負債・負債類似項目、類似会社の選定——このあたりでほとんどの違和感は説明が付きます。そして社内や交渉で使うときは、要約を添え、前提の説明を用意し、第三者算定機関の意見書ではないことを先に伝える。この3点を守れば、レポートは数字ではなく議論の土台として機能します。
まずは実際の紙面をご覧ください。詳細版レポートのサンプル(横長のスライド型・18ページ)と簡易版レポートのサンプル(横長のスライド型・13ページ)を見比べると、本記事で解説した内容がどのページにどう載っているかが確認できます。試算と評価レンジの表示は無料、報告書PDFは有料です(簡易版2,200円(税込)、詳細版5,500円(税込))。自社の数字で同じ形式の算定書を作る前に、まずは無料で登録して試算するところから始めてみてください。