税理士・会計士の方へ
顧問先の株式価値評価報告書を、
事務所の名前で。
DCF法と類似会社比較法で株式価値を算定し、WACC・事業計画・類似会社の選定・感応度まで根拠をすべて載せた株式価値評価報告書(PowerPoint)を作成。事務所で自由に編集でき、事務所名・ロゴで出せます。ベンチャー企業や金融業の算定にも対応しています。
登録時に「税理士・会計士」を選ぶと、そのまま30日間の無料期間が始まります。カード登録は不要です。
初回の相談には、決算書2期分で作る初期提案資料(目安・9枚)も使えます。初期提案の見本 →
USE CASES
顧問先との、こんな場面で
株価算定を事務所の業務として引き受ける
DCF法と類似会社比較法による株式価値評価報告書を、事務所の名前で作成できます。PowerPointなので、文言や図表は事務所で自由に修正・加筆できます。外部に頼まずに、顧問先の算定をお受けできます。
初回の相談で、価格の目安を示す
「うちの会社はいくらで売れるのか」と聞かれたその場で、決算書2期分と上場類似会社の倍率から目安を出し、事務所名入りの資料でお渡しできます。
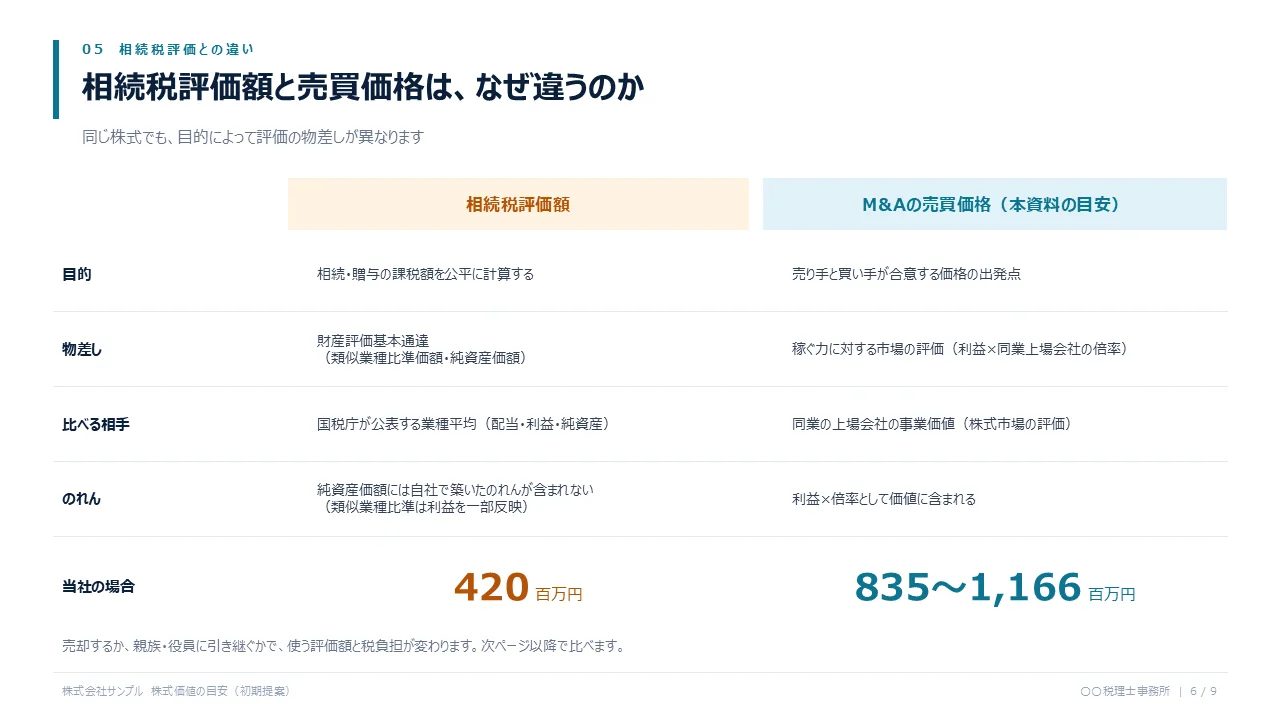
相続税評価額との違いを説明する
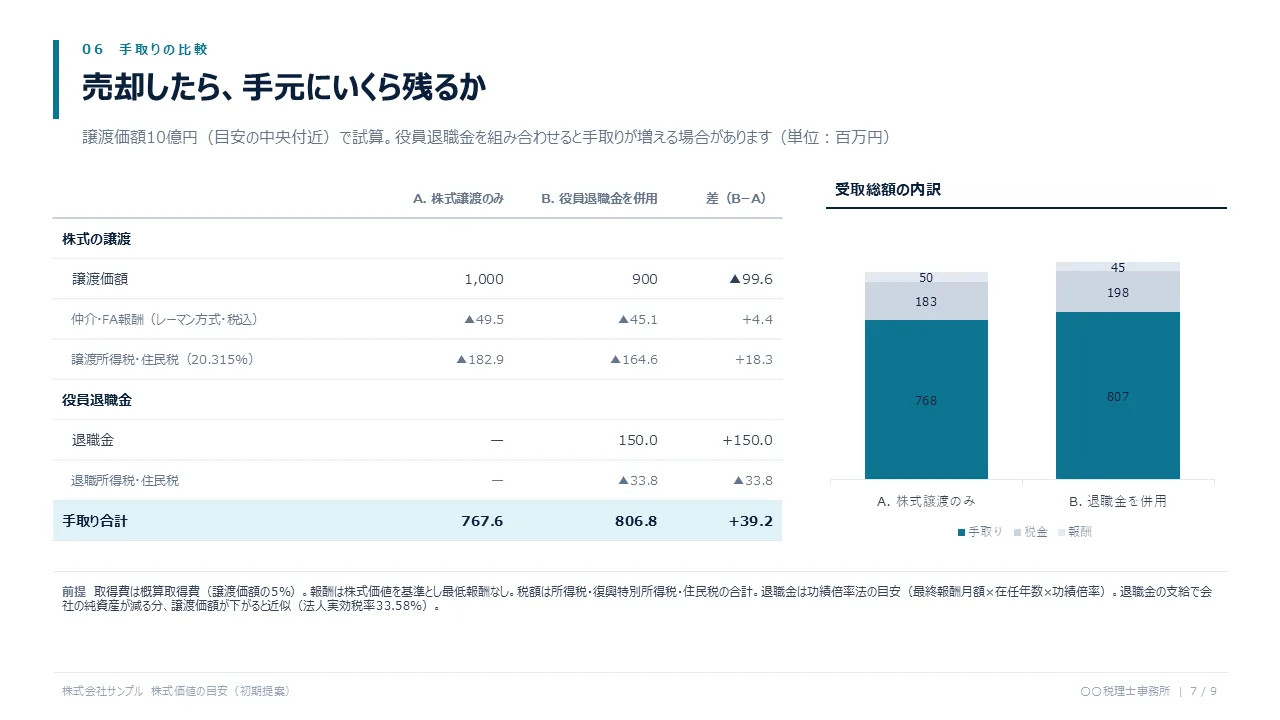
相続税評価額と売買価格を1枚で並べ、なぜ違うのかを説明するスライドが入っています。売却と親族承継の手取り・税負担の比較も載せられます。
決算のたびに自社株の価値を更新する
顧問先ごとに決算期の記録が残り、株式価値の推移が一覧できます。決算後の更新時期の顧問先はホームでお知らせします。
SAMPLE
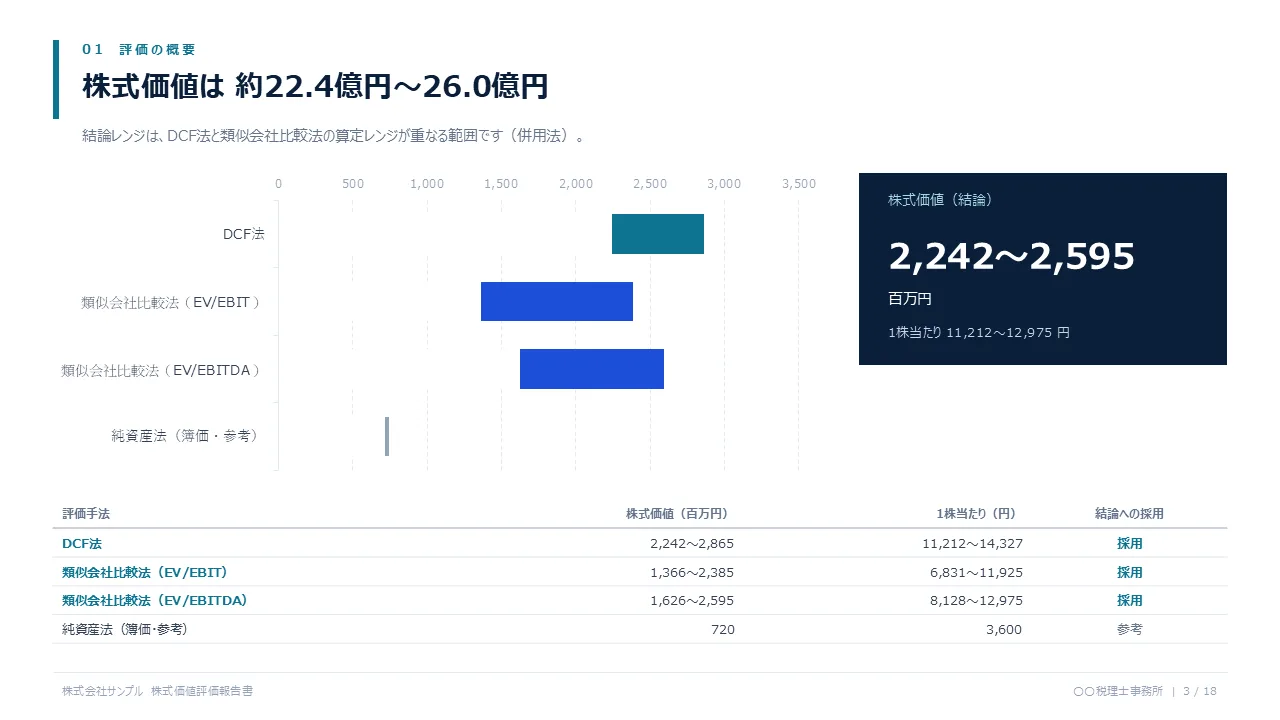
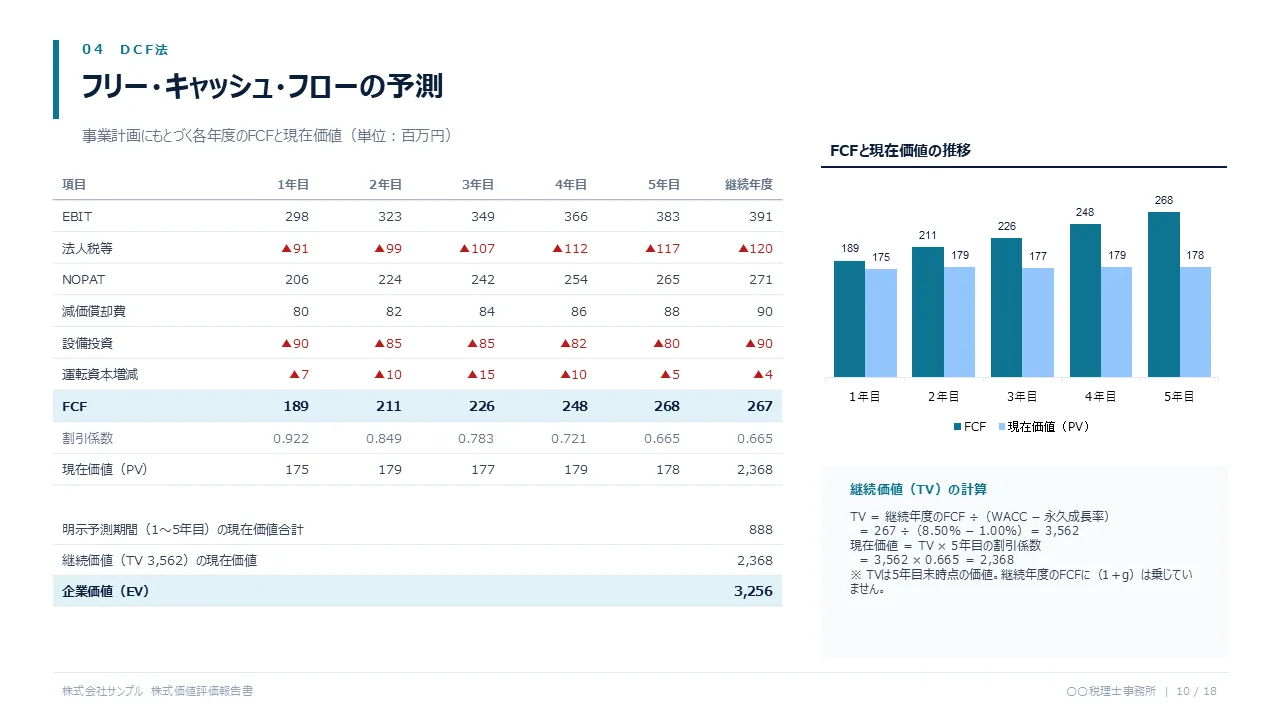
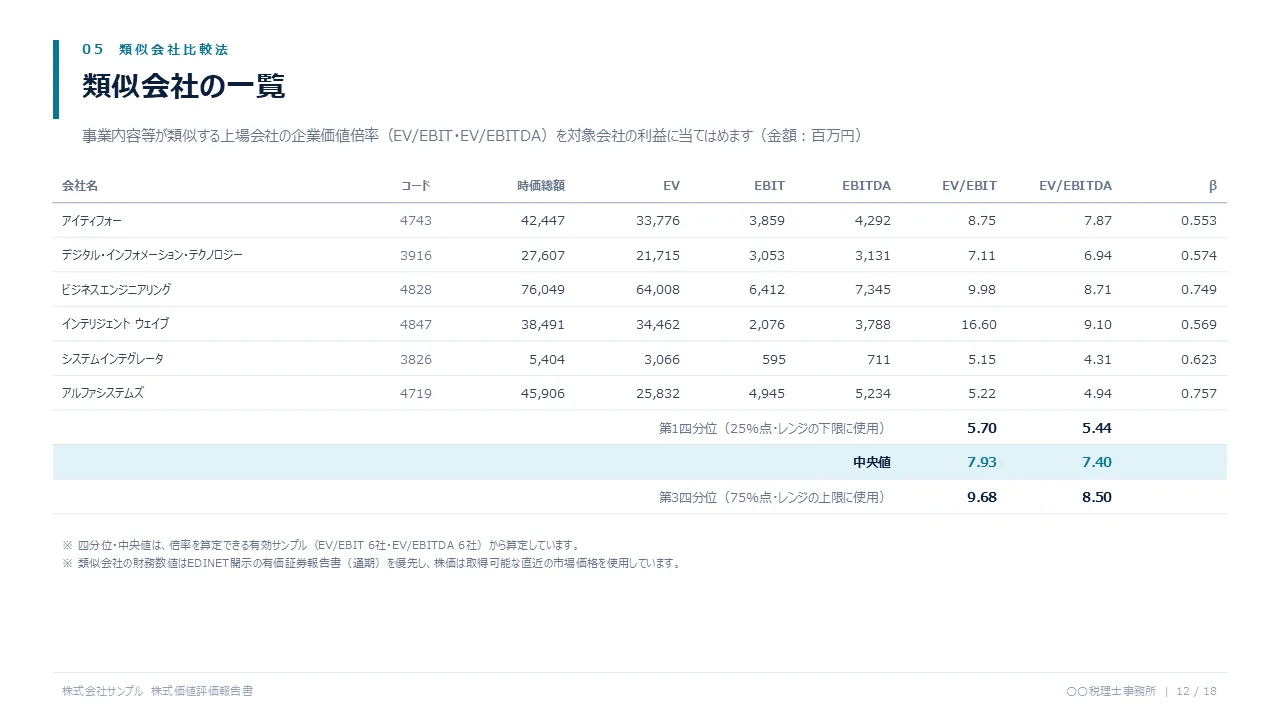
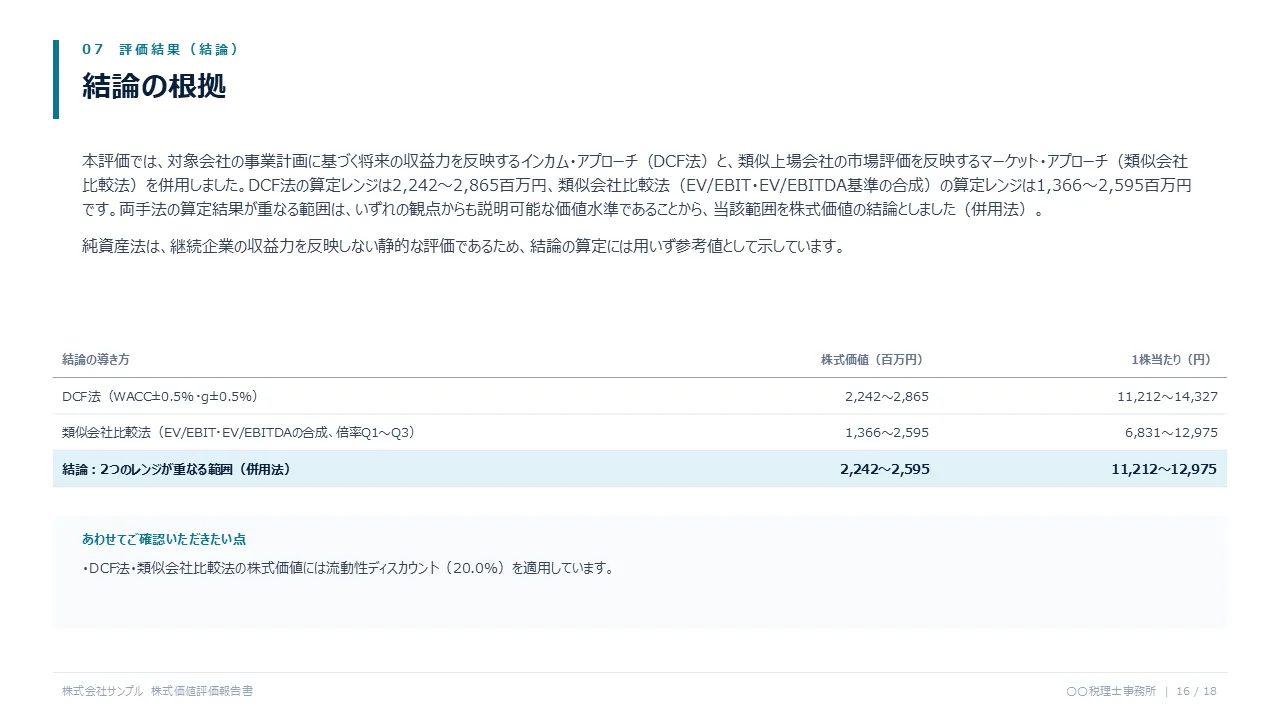
株式価値評価報告書(PowerPoint・PDF)
主力の株式価値評価報告書です。DCF法(WACC・FCF・割引係数・継続価値・感応度)と類似会社比較法(各社の倍率と四分位)を、計算過程が追える形で載せます。PDF版もあります。
SAMPLE
初回相談用の初期提案資料(PowerPoint・9枚)
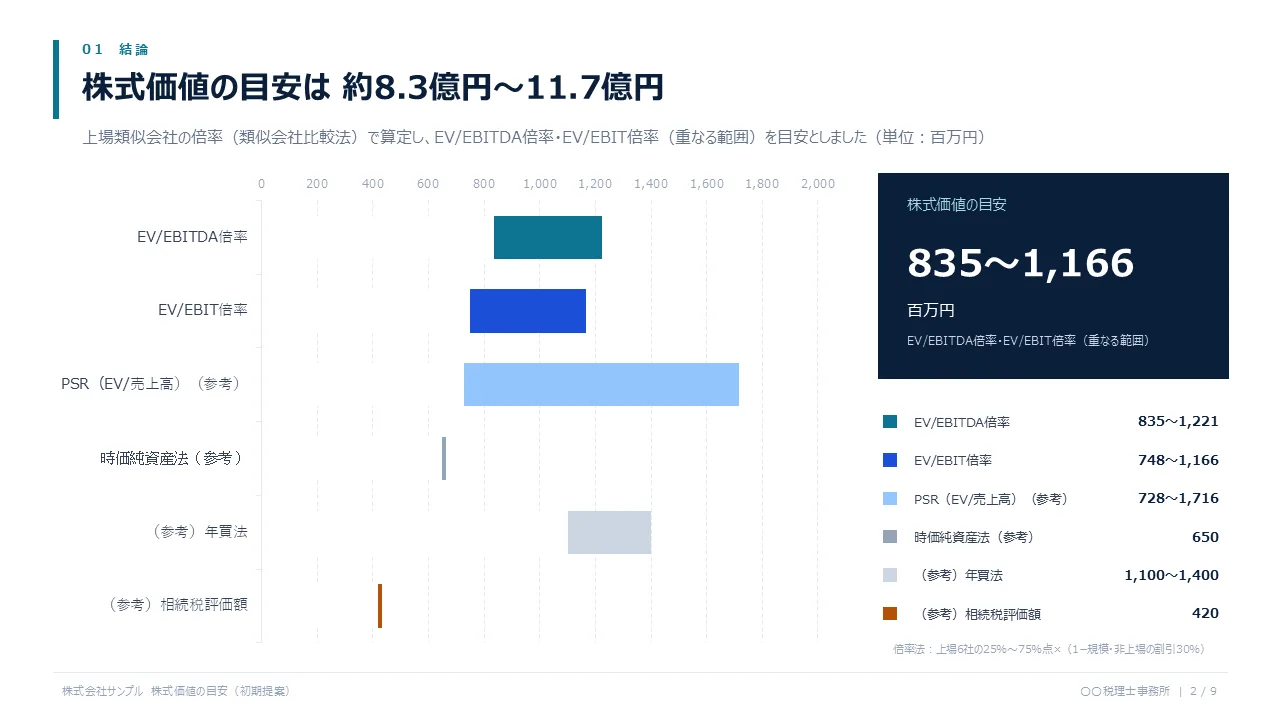
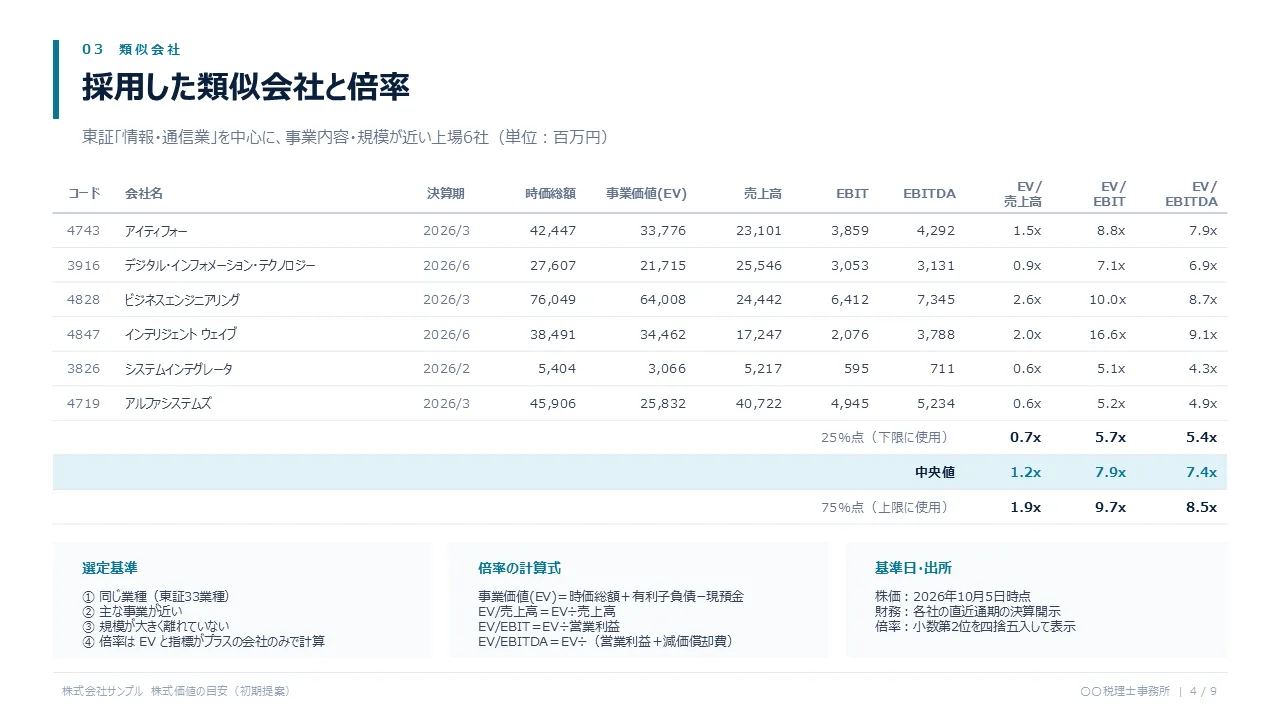
結論・財務数値の要約・類似会社と倍率・計算過程・相続税評価額との違い・手取りの比較・承継方法の比較・次の段階。見本は登録なしでPDFでご覧いただけます。
METHOD
算定の考え方
計算の根拠はすべて資料に載ります。
株式価値評価報告書(詳細版)
DCF法+類似会社比較法の併用
- ✓DCF法(事業計画のFCFをWACCで割り引き、継続価値は永久成長率で算定)と類似会社比較法(選んだ上場類似会社のEV/EBIT・EV/EBITDA倍率の第1〜第3四分位)で、株式価値のレンジを出します。
- ✓結論は2つのレンジが重なる範囲(併用法)。重ならないときはDCF法のレンジを採り、中央値が2倍以上離れていれば注記します。加重平均(折衷法)は使いません。
- ✓WACCは財務省公表の10年国債利回り、類似会社のβ、長期プライムレートから算定。非上場株式の流動性ディスカウント(初期値20%・変更可)を適用します。
- ✓類似会社比較法に当てる利益は、役員報酬などの正常化調整後の営業利益・EBITDAです。
- ✓感応度分析(WACC±1%×永久成長率±0.5%)と純資産法(簿価・参考)も載せます。
初期提案資料(初回相談用の目安)
上場類似会社の倍率で目安
- ✓主軸は類似会社比較法(EV/EBITDA倍率・EV/EBIT倍率)。上場類似会社の25%点〜75%点に、規模・非上場の割引(初期値30%・変更可)を掛けます。
- ✓会社の状態で主軸を切り替えます:営業赤字でEBITDAが黒字ならEV/EBITDA、赤字で売上が伸びていればPSR、伸びていなければ時価純資産法、資産型の会社は時価純資産法。
- ✓2つの倍率の結果が重ならないときはEV/EBITDAを採用し、減価償却の負担が類似会社より明らかに重い会社はEV/EBITを採用。理由は資料に注記します。
- ✓年買法(時価純資産+営業利益×3〜5年)は中小M&A仲介の慣行として参考に表示するだけで、結論には含めません。
- ✓採用した類似会社の一覧、各社の時価総額・EV・売上高・EBIT・EBITDA、倍率の計算式と株価の基準日を資料に載せます。
会社のタイプに合わせて評価手法を変えます(評価報告書)
| 会社のタイプ | 評価報告書で使う方法 |
|---|---|
| 営業黒字の会社利益を生む力で価値が決まる | DCF法+類似会社比較法(重なる範囲) |
| 営業赤字・償却前利益は黒字の会社減価償却前の利益では稼いでいる | DCF法+類似会社比較法(EV/EBITDA) |
| 成長中のベンチャー足元の利益より将来の出口の価値で決まる | VC法の割引率40〜60%のDCF法+類似会社比較法(売上高倍率を含む) |
| 資産で稼ぐ会社(不動産賃貸・資産管理)保有資産の価値が中心 | DCF法+類似会社比較法(純資産法を併記) |
| 資産で稼ぐ金融業(貸付・リースなど)借入が事業そのもので、EVの倍率がなじまない | エクイティDCF法+PBR・PER |
| 赤字で売上が伸びていない会社利益の倍率を当てはめられない | DCF法(事業計画の回復を反映)+純資産法 |
どの方法を使ったかと理由は、評価報告書に記載します。算定方法をすべて見る →
STEPS
初期提案から詳細な算定まで、顧問先ごとに
前の段階の結果は次の段階に引き継がれるので、同じ数字を何度も入力する必要はありません。
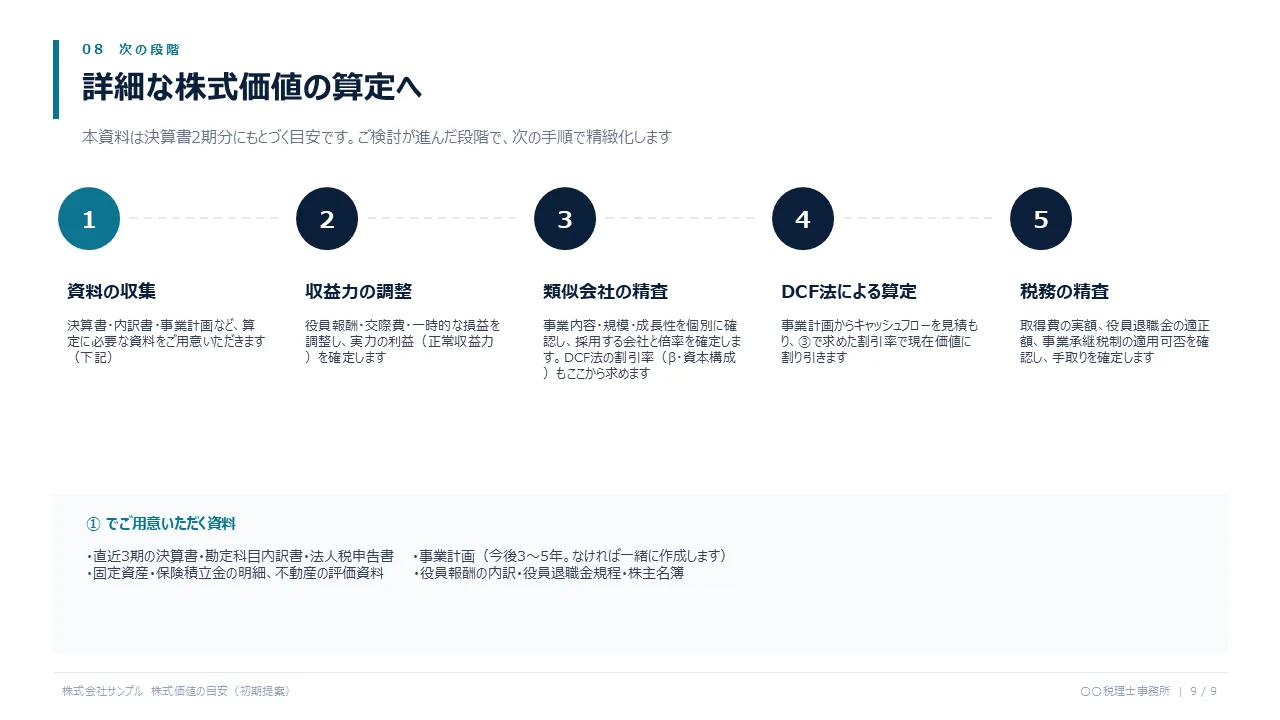
- 初期提案決算書2期分と上場類似会社の倍率で株式価値の目安。グラフも表も PowerPoint 上で編集できます。PowerPoint(9枚)
- ① 資料の収集会社の状態(赤字・資産型など)に合わせて必須の資料が変わる依頼リスト。「何に使うか」付きで、受領も記録できます。資料依頼リスト(Excel)
- ② 収益力の調整役員報酬・私的な費用・一時的な損益などを2期分調整し、正常営業利益・正常EBITDAを確定します。調整表(Excel)
- ③ 類似会社の精査候補を最大15社並べ、規模・倍率・外れ値を見て採否と理由を記録。採用した会社で倍率を出し直します。類似会社選定表(Excel)
- ④ DCF法②の調整と③の類似会社を引き継いで、DCF法と類似会社比較法の併用で算定します。評価報告書(PDF・PowerPoint)
- ⑤ 税務の精査取得費の実額・役員退職金・相続人を入れて、株式譲渡のみと退職金の併用、相続との比較で手取りを確定します。PowerPoint
GET STARTED
始め方
決算書が手元にあれば、初期提案資料は数分で、評価報告書も直近期の決算と営業利益の見通しから作れます。
- 1
登録する
登録時に「税理士・会計士」を選ぶと、そのまま無料期間が始まります。カード登録は不要です。
- 2
顧問先を登録する
顧問先の名前・業種・決算月を入れるだけです。
- 3
決算書の数字を入れて試算する
入力するのは2期分の売上高・営業利益・減価償却費と、純資産・含み損益・現預金・有利子負債。類似会社を選んで「試算する」を押すと、目安とPowerPointができます。
- 4
評価報告書を作る
直近期の決算書の数字・評価基準日・株式数と、今後の営業利益の見通し(1年分からでも可)を入れ、類似会社を選ぶと評価報告書(PDF・PowerPoint)ができます。画面でもExcelでも入力できます。
PRICING
料金(税込)
作り放題プラン
9,800円/ 月
- ・顧問先の登録・初期提案資料・資料依頼リスト・調整表・選定表は何社でも
- ・評価報告書(簡易版・詳細版のPDF・PowerPoint)も追加料金なし
- ・事務所名・ロゴ入りで出力/事務所のメンバーで共同利用
- ・30日間無料(カード登録不要)・いつでも解約可
FAQ
よくある質問
相続税評価額も計算できますか?+
相続税評価額(類似業種比準価額・純資産価額)の計算機能はありません。貴事務所で算定した評価額を入力すると、資料で売買価格と並べて比べられます。
鑑定や第三者算定の意見書の代わりになりますか?+
なりません。入力された財務数値と上場類似会社の倍率による目安と、その後の詳細な算定を支援するものです。
顧問先のデータは安全ですか?誰が見られますか?+
顧問先と算定のデータは事務所(ご契約の会社)ごとに分けて保存しており、見られるのは事務所のメンバーだけです。初期提案に必要なのは決算書の数字だけで、決算書のファイルそのものをアップロードする必要はありません。
評価報告書の文言や数字は事務所で変えられますか?+
はい。評価報告書はPowerPointでも出力できるので、文言・図表・注記を事務所で自由に修正・加筆できます(作り放題プラン)。PDF版もあります。
評価報告書の限定条件や責任範囲はどう書けばよいですか?+
算定書には限定条件と算定の前提の章が入っています。業務の範囲や顧問先との確認書の書き方は、解説記事「株価算定書の限定条件」にまとめています。
顧問先からいくらで請け負えばよいですか?+
報酬は事務所ごとに決めていただくものです。目的・手法の数・会社の規模・作業時間から見積もる考え方を、解説記事「株価算定の報酬の決め方」にまとめています。
資料は事務所名で出せますか?+
はい。設定で事務所名・ロゴ・メインカラーを登録すると、PowerPoint・Excel・評価報告書に入ります。当サービスの名前は資料に入りません。
顧問先の数に上限はありますか?+
ありません。作り放題プランの料金のまま、顧問先の登録・資料の作成・評価報告書(詳細版)の作成ができます。事務所のメンバーで共同利用できます。
無料期間のあとはどうなりますか?+
30日間の無料期間が終わると、作り放題プランに加入しない限り顧問先の画面は使えなくなります。登録したデータは残り、加入すればそのまま再開できます。無料期間はカード登録不要で、自動課金もありません。